Vous envisagez de vendre un bien immobilier plus cher que vous ne l’avez acheté ? Une question arrive assez vite : combien va-t-il réellement me rester après la vente ?
La réponse dépend de plusieurs éléments : l’usage du bien, le gain réalisé, les travaux effectués et le nombre d’années pendant lesquelles vous l’avez détenu.
Premier point rassurant : si vous vendez votre résidence principale, la plus-value est en principe exonérée.
Pour une résidence secondaire, un investissement locatif, un terrain ou une maison reçue en héritage, il faut regarder la situation de plus près.
À Cherbourg-en-Cotentin et à La Hague, cette question revient régulièrement lorsque j’accompagne la vente d’une maison familiale, notamment après une succession. Entre la valeur retenue lors de l’héritage, les travaux réalisés et la durée de détention, le montant réellement imposable peut être très différent de ce que les héritiers imaginent au départ. Et derrière la question fiscale se cache souvent une préoccupation beaucoup plus concrète : quelle somme restera réellement disponible pour la suite du projet ?
C’est à cette question que je vais vous aider à voir plus clair.
Les frais, certains travaux, la durée de détention et les éventuelles exonérations peuvent modifier sensiblement le montant réellement dû.
Plus-value immobilière : l’essentiel
La résidence principale est en principe exonérée de plus-value. Pour les autres biens, le montant imposable dépend notamment du gain réalisé, des frais et travaux pouvant être retenus et de la durée de détention. Le taux est de 19 % au titre de l’impôt sur le revenu et de 17,2 % pour les prélèvements sociaux, avec une exonération liée à la durée de détention respectivement après 22 et 30 ans.
Votre situation concerne une maison reçue en héritage ?
La valeur retenue lors de la succession peut avoir son importance. Retrouvez les points à vérifier avant de vendre une maison familiale.
Vendre une maison après une succession →Qu’est-ce qu’une plus-value immobilière ?
La plus-value immobilière correspond, de manière simplifiée, à la différence entre le prix de cession corrigé du bien et son prix ou sa valeur d’acquisition corrigée, avant application éventuelle des abattements et exonérations.
Prenons un exemple simple : vous avez acheté 180 000 € et revendez 250 000 €. La différence est de 70 000 €.
Mais cela ne signifie pas que ces 70 000 € seront entièrement imposables.
Certains frais ou travaux peuvent entrer dans le calcul. La durée pendant laquelle vous avez conservé le bien peut également donner droit à des abattements.
Deux propriétaires réalisant apparemment le même gain peuvent donc avoir, au final, une fiscalité très différente.
Quels biens immobiliers sont concernés ?
Le régime des plus-values immobilières des particuliers concerne notamment :
- une résidence secondaire ;
- un bien mis en location ;
- un terrain ;
- une propriété reçue par donation ;
- une maison provenant d’une succession.
La résidence principale bénéficie d’un traitement différent lorsqu’elle constitue bien votre habitation habituelle et effective.
Avant même de parler chiffres, la première question est donc simple :
quel est le statut du bien que vous souhaitez vendre ?
Comment calculer la plus-value immobilière ?
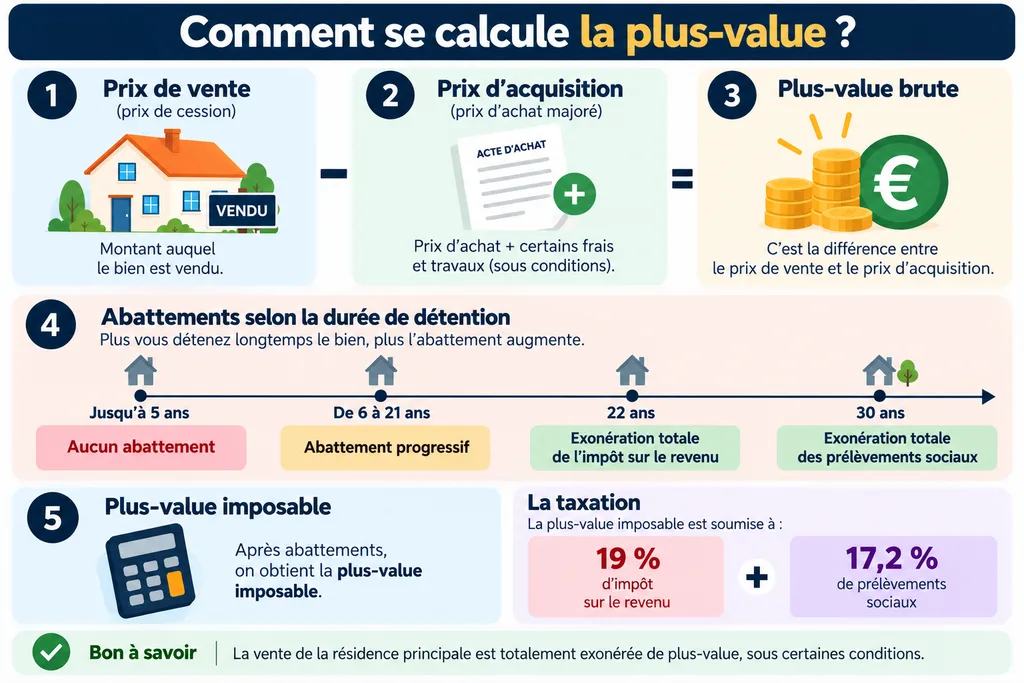
Dans sa forme la plus simple :
prix de vente – prix d’acquisition = plus-value brute
Mais plusieurs éléments viennent corriger cette opération avant d’arriver au montant imposable.
Prix de vente et prix d’acquisition
Le prix de vente indiqué dans l’acte constitue le point de départ. Certaines sommes supportées par le vendeur peuvent venir le diminuer lorsqu’elles remplissent les conditions prévues.
De l’autre côté, on retrouve le prix d’acquisition.
Une question se pose alors régulièrement pour les maisons de famille :
que se passe-t-il si je n’ai pas acheté la maison mais que j’en ai hérité ?
Pour une maison reçue en héritage, la plus-value n’est généralement pas calculée à partir du prix auquel vos parents ou grands-parents avaient eux-mêmes acheté le bien.
Le point de départ est en principe la valeur retenue lors de la succession. Certains frais liés à l’acquisition du bien par succession peuvent également entrer dans le calcul, selon les conditions prévues.
Imaginons une maison familiale à La Hague évaluée à 220 000 € lors de la succession, puis vendue quelques années plus tard 260 000 €.
Le calcul ne repart donc pas du prix auquel les parents avaient acheté cette maison trente ou quarante ans auparavant, mais de la valeur retenue lors de sa transmission, avant prise en compte des autres éléments susceptibles de modifier la plus-value imposable.
C’est une distinction importante à connaître avant de décider de vendre.
Quels frais et travaux peuvent être pris en compte ?
Le prix d’acquisition retenu pour calculer la plus-value peut, dans certaines situations, être majoré.
Les frais liés à l’acquisition peuvent notamment être retenus pour leur montant réel ou, lorsque les conditions sont remplies, au moyen d’un forfait de 7,5 % du prix d’acquisition.
Pour un immeuble bâti détenu depuis plus de cinq ans, certains travaux peuvent également être pris en compte. À défaut de retenir leur montant réel dans les conditions prévues, un forfait de 15 % du prix d’acquisition peut notamment être utilisé.
Avant de conclure :
« J’ai gagné 80 000 €, je vais être imposé sur 80 000 € »,
il faut donc regarder le dossier dans son ensemble.
Comment obtenir la plus-value imposable ?
Une fois le gain brut déterminé, il faut tenir compte de la durée de détention.
Des abattements commencent à s’appliquer à partir de la 6e année.
Et deux opérations doivent être distinguées :
- l’une pour l’impôt sur le revenu ;
- l’autre pour les prélèvements sociaux.
Le rythme des abattements n’étant pas identique, les deux bases peuvent être différentes.
Quels abattements selon la durée de détention ?
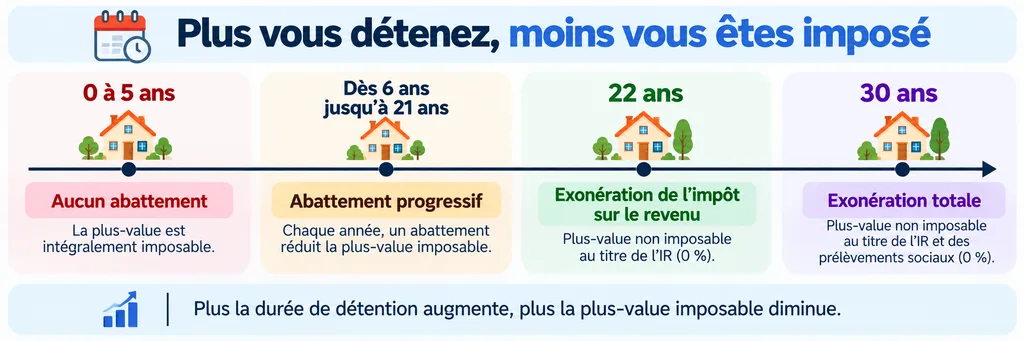
Pendant les cinq premières années, aucun abattement n’est accordé à ce titre.
À compter de la sixième, la base diminue progressivement.
Pour l’impôt sur le revenu
L’abattement est de 6 % par année de la 6e à la 21e année, puis de 4 % pour la 22e année.
Après 22 ans, l’exonération est totale au titre de l’impôt sur le revenu.
Pour les prélèvements sociaux
Le calendrier est plus long :
- 1,65 % par année de la 6e à la 21e ;
- 1,60 % pour la 22e ;
- 9 % par année au-delà.
Il faut atteindre 30 ans de détention pour bénéficier d’une exonération totale des prélèvements sociaux.
Autrement dit, entre 22 et 30 ans, vous pouvez ne plus payer d’impôt sur le revenu tout en restant redevable d’une partie des prélèvements.
Combien paie-t-on sur une plus-value immobilière ?
Le taux applicable au titre de l’impôt sur le revenu est de 19 %.
Les prélèvements sociaux sont établis au taux de 17,2 % sur leur propre base.
On pourrait donc être tenté d’additionner 19 % et 17,2 % et d’appliquer automatiquement 36,2 % au gain constaté.
Ce raccourci peut donner un résultat erroné dès que les abattements liés à la durée entrent en jeu.
Et si la plus-value dépasse 50 000 € ?
Une taxe supplémentaire peut s’appliquer lorsque le montant net imposable dépasse 50 000 €, hors terrains à bâtir.
Son taux varie en fonction de la somme concernée et peut atteindre 6 %.
Attention à ne pas confondre prix du bien et gain réalisé.
Une propriété vendue 400 000 € n’entraîne pas automatiquement cette taxe. Ce qui compte ici, c’est la plus-value nette imposable.
Dans quels cas peut-on être exonéré ?
Plusieurs situations permettent de ne rien payer ou de réduire sensiblement la somme due.
Vous vendez votre résidence principale
C’est le cas le plus fréquent.
Lorsque le bien constitue votre résidence principale habituelle et effective, le gain réalisé lors de la vente est en principe totalement exonéré.
La situation mérite toutefois d’être regardée plus attentivement lorsque vous avez déjà quitté les lieux.
Cela peut arriver à la suite d’une mutation professionnelle, d’un changement de région ou d’un départ en établissement spécialisé.
Dans ce type de situation, mieux vaut faire vérifier les conditions avant de s’engager dans la vente plutôt qu’après la signature du compromis.
Vous vendez pour la première fois un autre logement
Une exonération peut également s’appliquer lors de la première vente d’un logement autre que l’habitation principale.
Il faut notamment ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédentes et employer tout ou partie de la somme obtenue pour acheter ou construire sa future habitation principale.
Le remploi doit intervenir dans un délai de deux ans.
Le prix de vente est faible
Une exonération est prévue lorsque le prix de vente ne dépasse pas 15 000 €.
Attention : le seuil concerne le montant de la transaction, et non le bénéfice réalisé.
Retraités et personnes invalides
Certains retraités et certaines personnes titulaires d’une carte mobilité inclusion portant la mention invalidité peuvent bénéficier d’une exonération sous conditions de revenus et de patrimoine.
Ces seuils évoluent. Ils doivent donc être vérifiés pour l’année de la vente.
Vous détenez le bien depuis longtemps
Le temps peut finalement conduire à une exonération complète :
- 22 ans au titre de l’impôt sur le revenu ;
- 30 ans pour les prélèvements sociaux.
La date à laquelle vous êtes devenu propriétaire peut donc changer sensiblement le résultat.
Les situations présentées ici correspondent aux principaux cas d’exonération. D’autres conditions peuvent s’appliquer selon votre situation : consultez la fiche officielle de Service-Public consacrée aux exonérations de plus-value immobilière.
Exemple : combien reste-t-il sur une plus-value de 60 000 € ?
Prenons un cas volontairement simplifié.
Un bien immobilier est vendu 300 000 € après 10 années de détention. Après prise en compte des éléments admis fiscalement, la plus-value s’établit à 60 000 €.
Pour l’impôt sur le revenu, cinq années ouvrent droit à un abattement de 6 %, soit 30 %.
La base correspondante est :
60 000 × 70 % = 42 000 €
À 19 %, le montant atteint :
42 000 × 19 % = 7 980 €
Pour les prélèvements sociaux, l’abattement atteint 8,25 %. La base correspondante est donc de 55 050 € :
55 050 × 17,2 % = 9 468,60 €
| Élément | Montant |
|---|---|
| Plus-value de départ | 60 000 € |
| Base soumise à l’impôt sur le revenu | 42 000 € |
| Impôt sur le revenu à 19 % | 7 980 € |
| Base soumise aux prélèvements sociaux | 55 050 € |
| Prélèvements sociaux à 17,2 % | 9 468,60 € |
| Fiscalité totale sur la plus-value | 17 448,60 € |
| Plus-value restante après cette fiscalité | 42 551,40 € |
Dans cet exemple, les 17 448,60 € correspondent uniquement à la fiscalité calculée sur la plus-value. Les 42 551,40 € représentent donc la part de cette plus-value restant après cette fiscalité.
Ce montant ne correspond pas à la somme totale qui restera réellement au vendeur après la vente : il faudrait notamment tenir compte du prix de vente, du capital restant éventuellement dû à la banque et des autres frais liés à sa situation.
Combien vous restera-t-il réellement après la vente ?
Avant de raisonner sur ce qu’une vente va vous rapporter, la première étape consiste à connaître la valeur réaliste du bien. À partir de là, vous pourrez faire vérifier avec votre notaire les conséquences fiscales propres à votre situation.
Estimer la valeur de mon bien →Qui calcule et paie la plus-value ?
Dans le cas général, c’est le notaire qui détermine la somme taxable, accomplit les formalités nécessaires et effectue le paiement auprès de l’administration fiscale lors de la vente.
Vous n’avez donc pas besoin de devenir fiscaliste avant de vendre votre propriété.
En revanche, je trouve important d’avoir une idée du résultat avant même la mise en vente.
Car il existe une vraie différence entre :
« Ma maison peut se vendre 300 000 €. »
et :
« Une fois le crédit éventuel remboursé et la fiscalité prise en compte, voici ce dont je disposerai réellement pour la suite. »
C’est ce deuxième chiffre qui permet de construire un projet.
Maison héritée : les 4 informations à retrouver avant de vendre
Lorsqu’une maison provient d’une succession, le calcul de la plus-value ne repart généralement pas du prix auquel vos parents ou grands-parents avaient acheté le bien.
Avant de vendre, retrouvez si possible quatre informations :
1. La valeur du bien retenue lors de la succession
Elle constitue en principe le point de départ pour déterminer la valeur d’acquisition.
2. La date à laquelle vous êtes devenu propriétaire
Elle permet notamment de déterminer votre durée de détention.
3. La valeur actuelle de la maison
Une estimation réaliste permet de mesurer l’écart avec la valeur retenue lors de la transmission.
4. Les frais et travaux susceptibles d’entrer dans le calcul
Ils pourront être examinés avec votre notaire afin de déterminer ceux qui peuvent effectivement être retenus.
En résumé : pour anticiper la plus-value sur une maison héritée, retrouvez l’acte de succession, la valeur du bien qui y figure et la date de transmission. Faites ensuite estimer sa valeur actuelle et transmettez ces éléments à votre notaire, qui pourra déterminer la fiscalité applicable à votre situation.
Avec ces informations et une estimation actuelle du bien, votre notaire pourra déterminer beaucoup plus précisément la plus-value éventuellement imposable.
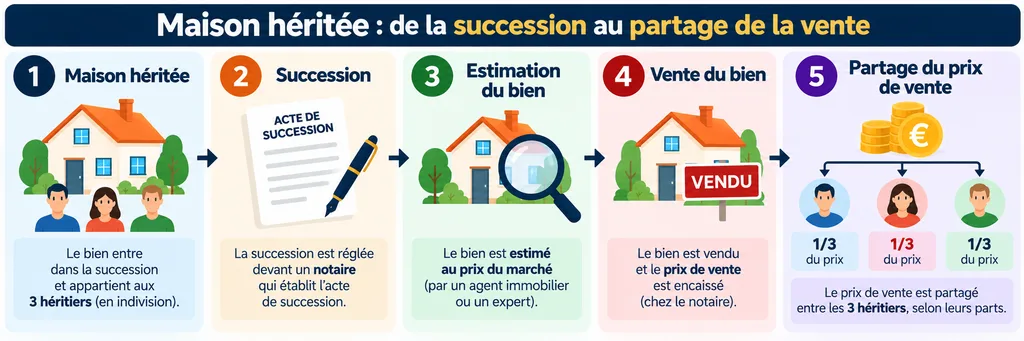
Lorsque la vente intervient après un héritage, la fiscalité n’est d’ailleurs qu’une partie du sujet : retrouvez les principales étapes pour vendre une maison après une succession, de l’estimation du bien à l’organisation entre héritiers.
Maison reçue en héritage : attention à ne pas raisonner uniquement sur son prix de vente
C’est probablement l’un des cas où l’anticipation est la plus utile.
Imaginons trois enfants qui héritent d’une maison familiale à Cherbourg-en-Cotentin ou à La Hague.
L’un habite encore dans le Cotentin, le deuxième vit à Rennes et le troisième à Paris. Aucun ne souhaite conserver la propriété et tous sont d’accord pour la vendre.
La première question est naturellement :
« Combien vaut-elle aujourd’hui ? »
Pour y répondre, il faut d’abord connaître la valeur de marché de la maison dans son environnement actuel.
Mais ce n’est qu’une partie de l’équation.
Mais très vite arrive une deuxième question :
« Une fois tout réglé, combien reviendra réellement à chacun ? »
Il faut alors mettre en perspective la valeur de marché actuelle, celle retenue lors de la succession, la date de transmission et les éléments pouvant entrer dans le calcul.
C’est précisément pour ce type de projet que je préfère poser la question fiscale suffisamment tôt.
Mon rôle de conseiller immobilier n’est évidemment pas de remplacer votre notaire dans le calcul de la fiscalité. Il consiste en revanche à repérer suffisamment tôt les sujets qui peuvent avoir une incidence sur votre vente, à estimer la valeur actuelle de la maison et à vous orienter vers le bon interlocuteur lorsque cela est nécessaire.
Cette anticipation est particulièrement importante lorsqu’une propriété familiale porte aussi une histoire, des souvenirs et parfois des attentes différentes entre héritiers.
Vous devez vendre une maison familiale à plusieurs ?
Entre la valeur du bien, les attentes de chaque héritier, les démarches à coordonner et les questions à faire valider par le notaire, une succession peut vite devenir un projet à part entière. Si la maison se situe à Cherbourg-en-Cotentin ou à La Hague, la première étape peut simplement consister à déterminer ce qu’elle vaut aujourd’hui. Cette estimation permet ensuite de mettre sa valeur actuelle en regard de celle retenue lors de la succession et de disposer d’une base concrète pour échanger avec votre notaire et les autres héritiers.
Connaître la valeur actuelle de la maison héritée →Et pour un logement loué ou un terrain ?
Quelques situations nécessitent une attention supplémentaire.
Un logement loué vide relève généralement du régime des plus-values immobilières des particuliers.
Pour une location meublée, la situation peut être différente. Depuis 2025, le traitement applicable à certains loueurs en meublé non professionnels au régime réel a évolué, notamment concernant les amortissements pratiqués.
Lorsqu’il s’agit de la revente d’un investissement locatif, la fiscalité doit donc être intégrée au bilan global de l’opération, et pas seulement au prix auquel le logement peut être revendu.
Un terrain à bâtir possède également certaines spécificités.
Enfin, lorsqu’un propriétaire réside hors de France et vend un bien situé en France, des dispositions particulières peuvent s’appliquer.
Dans ces cas, mieux vaut faire valider le traitement fiscal avant de prendre une décision définitive.
Les 5 vérifications à faire avant de mettre votre bien en vente
Avant de lancer votre projet, vérifiez ces cinq points :
- La nature du bien : résidence principale, secondaire, location, terrain…
- La date à laquelle vous êtes devenu propriétaire afin de connaître votre durée de détention.
- La valeur d’origine retenue, particulièrement après une donation ou une succession.
- Les frais et travaux susceptibles d’entrer dans le calcul.
- Votre situation personnelle afin d’identifier une éventuelle exonération.
Avec ces informations, la discussion avec votre notaire sera déjà beaucoup plus efficace.
Et de mon côté, elles permettent de replacer l’estimation du bien dans quelque chose de plus important : votre projet global de vente.
Vous êtes encore au début de votre réflexion ? Découvrez les étapes à préparer avant de mettre une maison sur le marché.
FAQ sur la plus-value immobilière
En principe, non. Lorsque le bien constitue réellement votre habitation principale habituelle et effective, la plus-value réalisée lors de sa vente bénéficie d’une exonération. Une vérification peut être nécessaire si vous avez quitté les lieux avant la transaction.
Une maison reçue en héritage peut générer une plus-value imposable lors de sa revente. Le calcul s’effectue en principe à partir de la valeur retenue lors de la succession, en tenant compte des autres éléments admis selon votre situation.
Pour un bien reçu en héritage, on retient en principe comme valeur d’acquisition la valeur ayant servi au calcul des droits de succession, et non le prix auquel le défunt avait lui-même acheté la maison. D’autres éléments peuvent toutefois entrer dans le calcul : votre notaire pourra les vérifier en fonction de votre situation.
Certains travaux peuvent entrer dans le calcul. Lorsque le bien est détenu depuis plus de cinq ans, un forfait de 15 % du prix d’achat peut notamment être appliqué lorsque les conditions prévues sont réunies.
L’exonération liée à la durée de détention devient totale après 22 ans pour l’impôt sur le revenu et après 30 ans pour les prélèvements sociaux.
Plus-value immobilière : ce qu’il faut retenir avant de vendre
Si vous vendez votre résidence principale, vous êtes en principe exonéré.
Pour les autres biens, le montant à payer dépend principalement du gain réalisé, des éléments admis dans le calcul et du temps pendant lequel vous avez été propriétaire.
Trois chiffres permettent de retenir l’essentiel :
19 % – 17,2 % – 22/30 ans.
Mais pour préparer une vente, le chiffre qui m’intéresse le plus n’est pas seulement celui-là.
Ce n’est même pas uniquement le prix auquel votre maison peut être vendue.
C’est :
« Qu’est-ce que cette vente va réellement me permettre de faire ensuite ? »
Acheter un autre logement, accompagner une mutation professionnelle, partager une succession entre frères et sœurs, financer un nouveau projet ou simplement tourner une page sereinement.
Si vous envisagez de vendre une maison familiale à Cherbourg-en-Cotentin ou à La Hague, je préfère donc commencer par regarder le projet dans son ensemble : la valeur probable du bien, le contexte de la vente et les points qui devront être validés avec votre notaire.
Parce qu’une vente réussie ne se résume pas à obtenir un bon prix.
Elle doit surtout vous permettre d’aborder sereinement ce qui vient après.
Si votre réflexion dépasse maintenant la question fiscale, vous pouvez retrouver les étapes de votre projet de vente à Cherbourg-en-Cotentin, depuis la préparation de la maison jusqu’à la signature définitive.
Article actualisé en septembre 2026. Les informations présentées sont générales et ne remplacent pas l’étude de votre situation personnelle par votre notaire ou un professionnel de la fiscalité.
À propos de l’auteur
Sébastien Lecarpentier est conseiller immobilier à Cherbourg-en-Cotentin. Il accompagne les propriétaires et les familles dans leurs projets de vente de maisons sur Cherbourg Ouest et La Hague, notamment lorsqu’une succession est à l’origine de la vente ou que le projet concerne une maison familiale.
Vous envisagez de vendre une maison à Cherbourg-en-Cotentin ou à La Hague ?
Avant de parler d’annonce ou de mise en vente, commençons par regarder votre projet dans son ensemble : la valeur probable de la maison, votre situation, votre calendrier et les points qui devront éventuellement être validés avec votre notaire. L’objectif n’est pas de vous pousser à vendre. C’est de vous permettre de savoir où vous allez avant de décider.
Estimer ma maison et faire le point sur mon projet